2026年6月,DeepSeek拿了外部投资人超过500亿。创始人梁文锋一个人掏了200亿,然后说了一句话:钱进来。投票权别想。
腾讯投了100亿,拿到的是一份有限合伙份额,只有财务收益权,没有投票权,五年不能卖。宁德时代50亿,京东30亿,网易30亿,IDG资本30亿——全部锁在同一个笼子里。
近400亿资金,换不来一个董事会观察员席位。
只有一个例外,国家AI基金,10亿,有投票权。
这五家AI大模型公司——DeepSeek、智谱AI、月之暗面、MiniMax、阶跃星辰,按估值排在中国AI独立公司最前列。它们的产品你大概率用过:DeepSeek助手、ChatGLM、Kimi、海螺AI、Step系列。五家估值合计超万亿人民币。
但它们背后的股权架构,指向了三种完全不同的方向。
不是哪条路更好的问题,是创始人回答同一个问题的方式不一样:你到底想把公司带到哪里去。
公司法上,股东的权利说到底就三样。收益权——你投了钱,公司赚了分给你;管理决策权——投票、选董事、定方向;知情权——查账、看报表、知道公司到底在干什么。
记住这个框架,下面五家公司的所有操作,都是在重新分配这三样东西。
NO.01筑墙派:回收管理权,压缩知情权
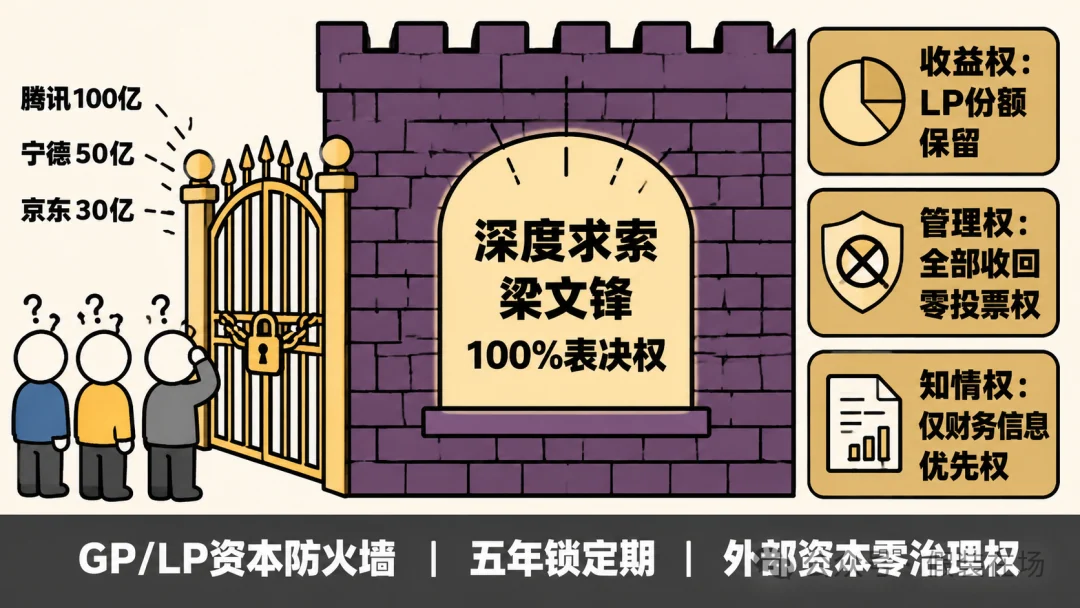
DeepSeek的境内主体在企业公示信息上只有两个股东,宁波程恩企业管理咨询合伙企业,66%;梁文锋个人,34%。穿透之后,梁文锋实际控制89.53%的股权,表决权100%。
外部投资人的钱不是直接进公司的,先进一个有限合伙企业,梁文锋当GP,投资人当LP,合伙企业再去向DeepSeek增资。
三样权利到了DeepSeek手里,被重新分了一遍。
收益权——给你,LP份额,公司赚钱了按比例分;管理决策权——全部收回,不给你投票,不给你董事会席位,不给你保护性条款;知情权——压缩到只剩财务信息优先权,知道账户多了多少钱,不知道钱花在了哪里。
你用「主动放弃管理权」换了一张入场券。
从税法角度看,这个安排对投资人并不划算。有限合伙企业不能享受居民企业间分红免税,分红穿透到个人,直接扣20%,转让股权还可能进5%-35%的经营所得税率。个人直接持股转让只要20%,控股公司持股分红免税可用于再投资,合伙企业两头便宜都占不到。
梁文锋不管这个,控制权的代价是投资人的税务成本。投资人算了另一笔账——锁五年,没有投票权,税务吃亏,但和被挡在中国最强AI公司门外相比,这些都变得可以接受。
整件事的关键转折,发生在融资启动之前。
2026年4月,DeepSeek注册资本从1000万扩到1500万,梁文锋直接持股从1%跳升至34%,他先把墙砌好,再开门让别人进来。
马云当年控制阿里,成立了有限公司当GP,既隔离无限连带风险,又方便换人,但马云在GP结构里仍然给了软银和雅虎董事会席位。梁文锋没给。他把所有外部资本关进了LP的笼子,锁了五年。
法律意义上的防火墙是法人独立、有限责任;DeepSeek搞的是资本防火墙,把出钱的人和投票的人,在法律上彻底分开。
NO.02共治派:管理权拆成六份
智谱AI的控制权设计,是DeepSeek的镜像。
企查查跑实际控制人查询,返回四个字:未发现记录。不是网站出问题了,是智谱确实没有单一的控制人。境内主体十四个股东,唐杰直接持股6.02%,刘德兵直接持股0.21%,没有一个人能说了算。
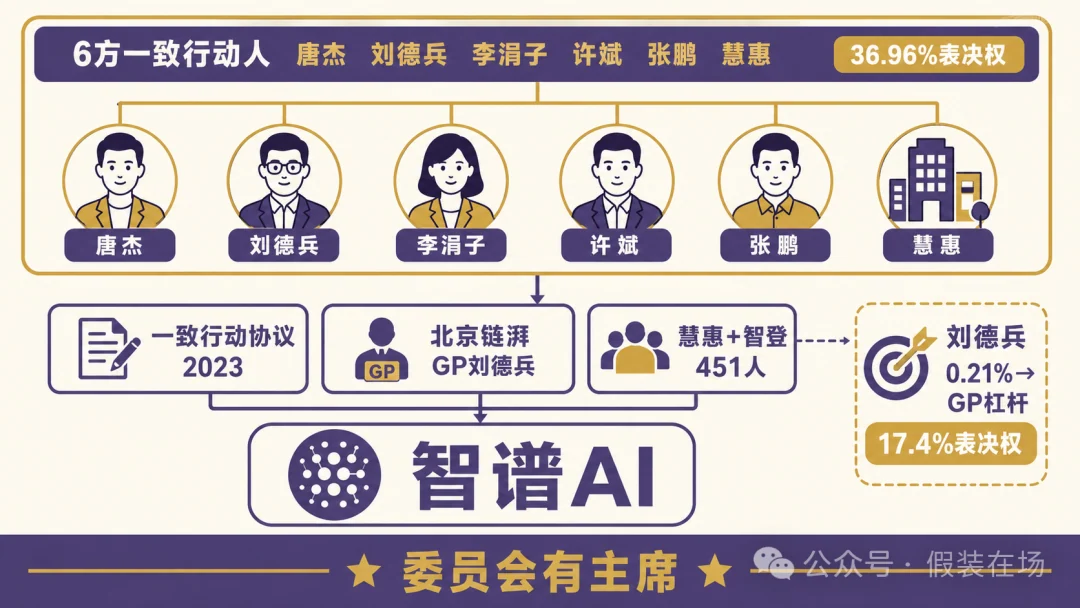
但这不是没人管,是他们走了三步,第一步,2023年签了一致行动协议。2023年签了一致行动协议。唐杰、刘德兵、李涓子、许斌、张鹏,加上员工持股平台慧惠,六方共同签署,绑成一个决策共同体,对外一致投票;第二步,搭了持股平台北京链湃,刘德兵当GP,唐杰占21.97%,刘德兵占45.78%,GP说了算,LP的份额再多也只对应经济收益;第三步,两个员工持股平台慧惠和智登,覆盖451人、51%的员工,GP也是刘德兵。
三层叠下来,唐杰和刘德兵合计控制36.96%的表决权,不是绝对多数,但在十四个股东里,已经是最大的单一声音。
拿股东权利框架去看,智谱的模式很清楚。收益权——按持股比例分,清华(华控技术3.48%)、君联资本、美团、蚂蚁、阿里、腾讯,各拿各的;管理决策权——不是被回收,也不是被稀释,是被拆成了六份,六个一致行动人每人一票,刘德兵有最终决定权;知情权——港股上市公司,信息披露是刚性的,股东看到的东西比DeepSeek的LP多得多。
六个主体绑在一起做决策,好处是相互制约,没有人能单方面掏空公司。从法人人格否定的角度,这个结构天然不容易触发纵向混同——没有一个自然人能被单独穿透。
代价也在这个「六个人」上。
分歧了怎么办?招股书里据说留了一句话:涉及公司决策的最终决定权交归刘德兵博士,是委员会,但委员会有主席。
再往深一层,这套三层架构的核心工具是有限合伙持股平台。GP以极小出资控制全部表决权。刘德兵个人只持0.21%,通过GP撬动了17.4%的表决权。杠杆是效率,也是脆弱。核心GP一旦出问题——健康、关系破裂、个人风险——整个控制权结构跟着摇晃。
智谱为什么是这个结构?它从清华实验室长出来的,技术成果转化的默认规则就是共享。清华有份,实验室有份,创始团队有份。一个学术协作网络,翻译成了公司治理语言。每个人有一票,对外一致行动。
DeepSeek和智谱是两个极端。一个是「一个人的公司」做到了极致——89.53%的股权,100%的表决权;另一个是「没有一个人的公司」做到了极致——企查查都找不到实际控制人。
NO.03火箭派:管理权是燃料
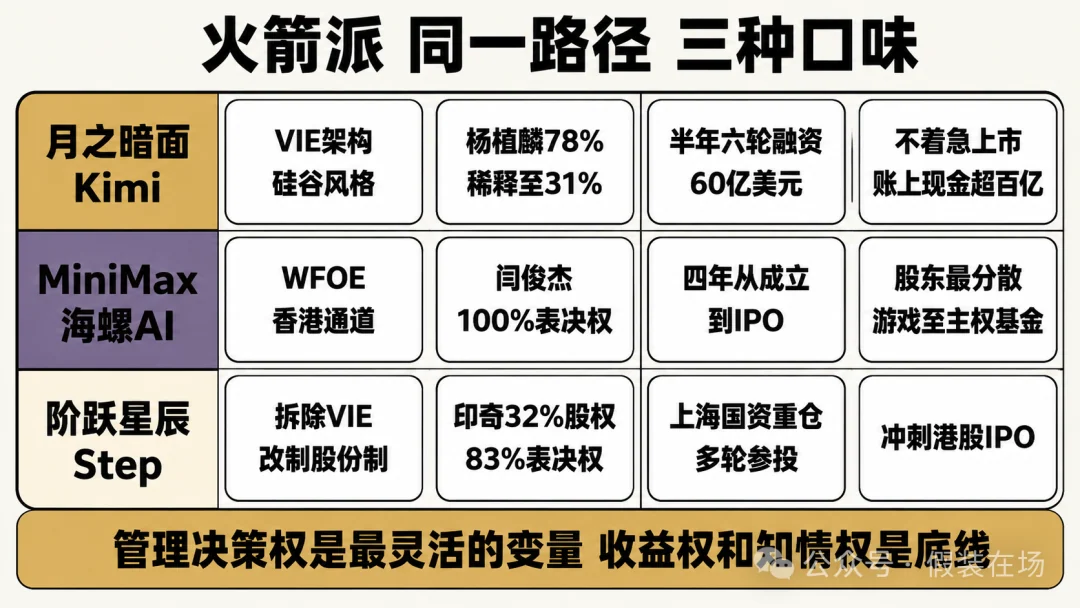
月之暗面、MiniMax、阶跃星辰都在第三类里。
月之暗面是硅谷式的。企查查显示境内主体杨植麟持股78.97%,但这个数字只反映VIE实体表面。境外开曼公司经过半年六轮融资,杨植麟的实际持股稀释到大约31%。六个月,估值从43亿美元冲到200亿美元以上。阿里约15%,腾讯约7%,后面还有美团龙珠、九安医疗、中国移动。
杨植麟做的数学题:31%的200亿美元,比78%的1亿美元大得多。管理决策权在每一轮融资中被切走一部分,换来账上100亿现金。他说不着急上市——意思是现在不缺钱,上市等于再开一扇让别人进来的门,他暂时不开。
MiniMax是通道式的。 境内主体上海稀宇极智科技由香港稀宇极智有限公司100%持股,这套结构在法律上叫WFOE——外商独资企业。香港母公司是境外上市主体,上海子公司是境内干活的公司,中间隔了一层法人。钱从外面进来,控制权留在外面,法律责任锁在境内一层。闫俊杰通过境外保持控制,表决权穿透之后100%归他,境内这一层只是执行层。
上市后股东阵容极为分散——米哈游、阿里、腾讯、小红书、阿布扎比投资局、新加坡GIC、英国Baillie Gifford,从游戏公司到主权基金凑齐了。四年从成立到IPO,速度是这个结构的第一指标。
阶跃星辰是国资重仓式的。 印奇通过持股平台控制32.47%股权、83.53%表决权。一个有限公司(跃能齐鑫32.79%)加三个有限合伙平台(合计50.74%),覆盖83.53%表决权,外部股东以上海国资为主。
2026年4月拆了VIE架构,股份制改造完毕,准备港股IPO。
三家公司同在一个路径,管理决策权是它们最灵活的变量, 要速度就烧一部分,要上市就拆一部分,要产业资源就拿一部分去换。收益权是底线,知情权是底线,管理决策权在中间——最好谈、最可让。
NO.04公司是什么
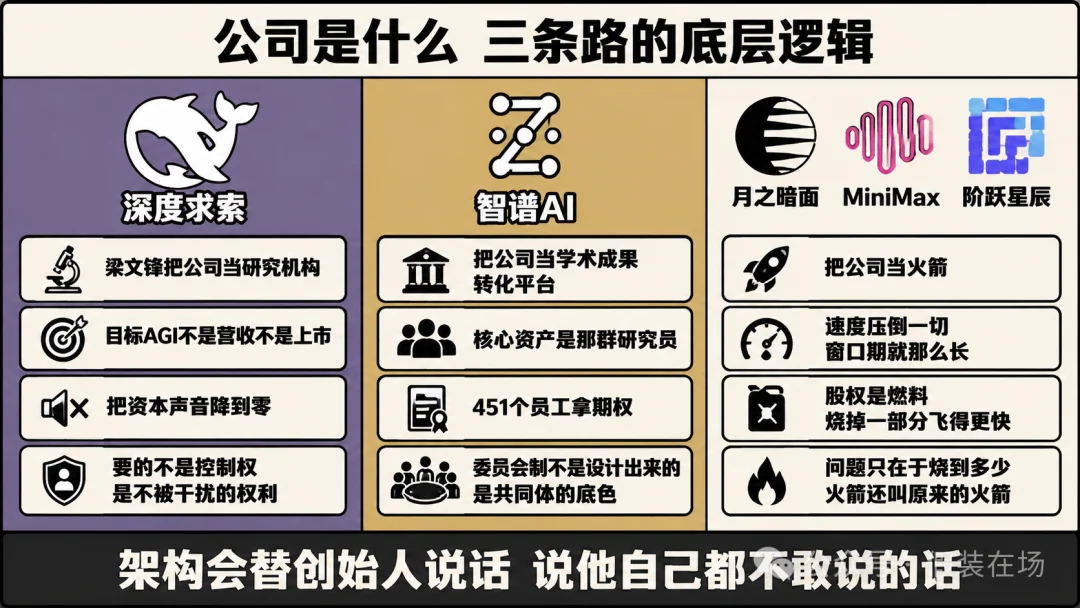
差异的根子在更底层。
梁文锋把DeepSeek当研究机构,目标是AGI,不是营收,不是上市。外部资本是干扰——短期回报压力和长期研究目标天然矛盾。架构的目标:资本的声音降到零。他要的不是控制权,是不被干扰的权利,代价他付了,自己掏了200亿。
智谱把公司当学术成果转化平台,核心资产是那群人——唐杰、刘德兵、张鹏、李涓子、许斌,和451个拿期权的员工。控制权不能集中在一个人手里,因为成果不是一个人的,也不能按出资比例分,因为资本不是核心贡献者,委员会制不是设计出来的,是这个共同体的底色。
月之暗面、MiniMax、阶跃星辰把公司当火箭。窗口期就那么长,算力基建不能等,人才争抢不能等,市场份额不能等。股权是燃料。烧掉,飞得快。问题只剩:烧到多少,火箭还叫原来的火箭。
架构会替创始人说话,说他自己都不敢说的话。
这三条路,差别不在开曼还是境内,不在VIE还是WFOE,不在有限合伙还是一致行动协议。在你心里觉得手里的公司,到底是研究机构,是转化平台,还是火箭。
AI公司的股权结构,是未来五年最值得盯着的一批案例。
极端案例是最好的教科书,极限条件下的架构选择,照出的不是对错,是选择的真实代价。
今天他们的公司架构,会在五年后反过来定义他们,反过来也是真的。